Categoría: Pagos y estrategia

  • La innovación bancaria que el cliente nunca ve

    La innovación bancaria que el cliente nunca ve

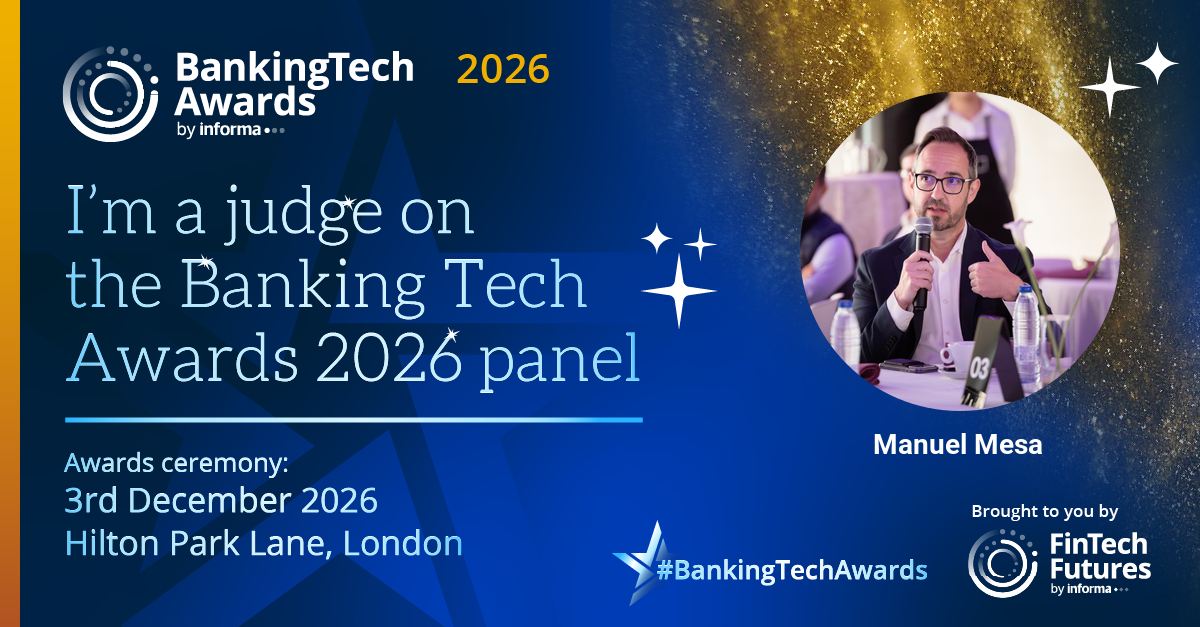
    Manuel Mesa, miembro del jurado de los Banking Tech Awards 2026, en la imagen oficial de la organización.

    Reflexiones después de completar mi trabajo como juez en los Banking Tech Awards.

    He terminado de puntuar las candidaturas de los Banking Tech Awards. Ahora toca esperar los resultados.

    Participar como juez obliga a cambiar de perspectiva. Cuando trabajas en tecnología financiera, dedicas buena parte del tiempo a defender decisiones: una integración, una inversión, una prioridad de producto. Evaluar el trabajo de otros exige detenerse y preguntarse qué problema resuelve cada propuesta, qué ha cambiado después de implementarla y qué evidencia sostiene sus resultados.

    Sin entrar en candidaturas concretas, esta experiencia me deja una reflexión: una parte importante de la transformación bancaria está sucediendo en lugares que el cliente nunca verá.

    En cómo se investiga una incidencia. En cómo se organiza la información. En cómo se desarrolla software o se incorpora un pago a un proceso de negocio.

    El cliente percibe las consecuencias: menos esperas, menos errores y menos ocasiones en las que tiene que resolver por su cuenta lo que debería resolver el sistema.

    La IA entra en el trabajo cotidiano

    La incorporación de inteligencia artificial a ingeniería y operaciones abre una etapa especialmente interesante.

    Su utilidad empieza a ser más tangible cuando ayuda a entender un sistema, localizar información dispersa o investigar un problema. Son tareas que consumen tiempo y dependen, con frecuencia, de unas pocas personas que conocen las particularidades de cada entorno.

    Hacer ese conocimiento más accesible puede mejorar la capacidad de toda una organización. También plantea una pregunta difícil: ¿cómo sabemos cuánto ha mejorado realmente?

    Tener herramientas disponibles, acumular consultas o generar contenido son señales de actividad. Para evaluar el valor necesitamos seguir el recorrido hasta sus consecuencias: cuánto tarda ahora una tarea, cuánto trabajo requiere revisar el resultado y qué sucede con la calidad.

    Las horas ahorradas son relevantes. También lo es saber en qué se convierten.

    Los agentes hacen más importante la responsabilidad

    A medida que la IA puede encadenar tareas y participar en procesos más complejos, la conversación cambia.

    Ya no basta con evaluar si una respuesta es útil. Hay que entender qué puede hacer el sistema con ella, qué decisiones requieren revisión y cómo se reconstruye lo ocurrido cuando algo falla.

    En banca, estas preguntas forman parte del diseño del producto.

    Un agente necesita límites comprensibles. Quien lo utiliza debe saber cuándo confiar en su intervención, cuándo revisarla y cuándo detenerla. La organización necesita mantener una responsabilidad clara sobre el resultado.

    La capacidad de automatizar está avanzando. La madurez de su aplicación dependerá también de nuestra capacidad para gobernarla.

    Los pagos se acercan a la actividad que los origina

    En pagos, me interesa especialmente la integración de capacidades financieras dentro del software que las empresas ya utilizan.

    Una reserva, una compra o una liquidación generan una necesidad de mover dinero. Cuando el pago comparte contexto con esa actividad, se reducen las oportunidades de perder información entre sistemas.

    Ahí hay valor más allá del momento de autorizar una transacción.

    La referencia correcta puede acompañar al dinero. El estado del pago puede estar disponible para quien atiende al cliente. La conciliación puede apoyarse en información que ya existe, sin obligar a alguien a reconstruirla después.

    Por eso, al hablar de pagos integrados, conviene mirar el proceso completo. La profundidad de la integración se aprecia en todo lo que el usuario deja de tener que perseguir, comprobar o introducir de nuevo.

    Las bases también merecen atención

    Datos fiables, permisos claros y sistemas capaces de recuperarse de un fallo sostienen buena parte de estas posibilidades.

    Son ámbitos menos visibles, pero condicionan lo que podemos construir encima.

    Una experiencia sencilla puede exigir una enorme disciplina interna. Y una automatización aparentemente sofisticada puede perder buena parte de su utilidad si trabaja con información incompleta o inconsistente.

    Esto tiene una consecuencia para quienes deciden dónde invertir: mejorar los fundamentos puede desbloquear valor en muchos productos a la vez. Su impacto merece medirse con la misma atención que el de las funcionalidades más visibles.

    El liderazgo se demuestra después del lanzamiento

    También hay una dimensión humana que atraviesa toda esta transformación.

    Introducir una herramienta requiere presupuesto y ejecución. Conseguir que las personas la incorporen con criterio exige formación, acompañamiento y espacio para aprender.

    La adopción sostenida se construye cuando los equipos entienden para qué sirve la tecnología y pueden participar en su mejora. Escuchar a quienes hacen el trabajo permite descubrir necesidades que difícilmente aparecen en una presentación estratégica.

    Me quedo con esa idea al cerrar esta etapa como juez: evaluar innovación exige seguir mirando después del lanzamiento.

    Es entonces cuando podemos comprobar si el proceso funciona mejor, si el cliente encuentra menos obstáculos y si las personas tienen más capacidad para hacer bien su trabajo.

    Gracias a la organización de los Banking Tech Awards por la oportunidad de contribuir y a quienes han presentado sus candidaturas por el trabajo que hay detrás.

    Ahora toca esperar los resultados.
  • Pagos inteligentes: la transacción avanza, la operación tiene que acompañarla

    Pagos inteligentes: la transacción avanza, la operación tiene que acompañarla

    Reflexiones tras mi participación en Secure Payments & ID Congress 2026, representando a Emotion Mobility.

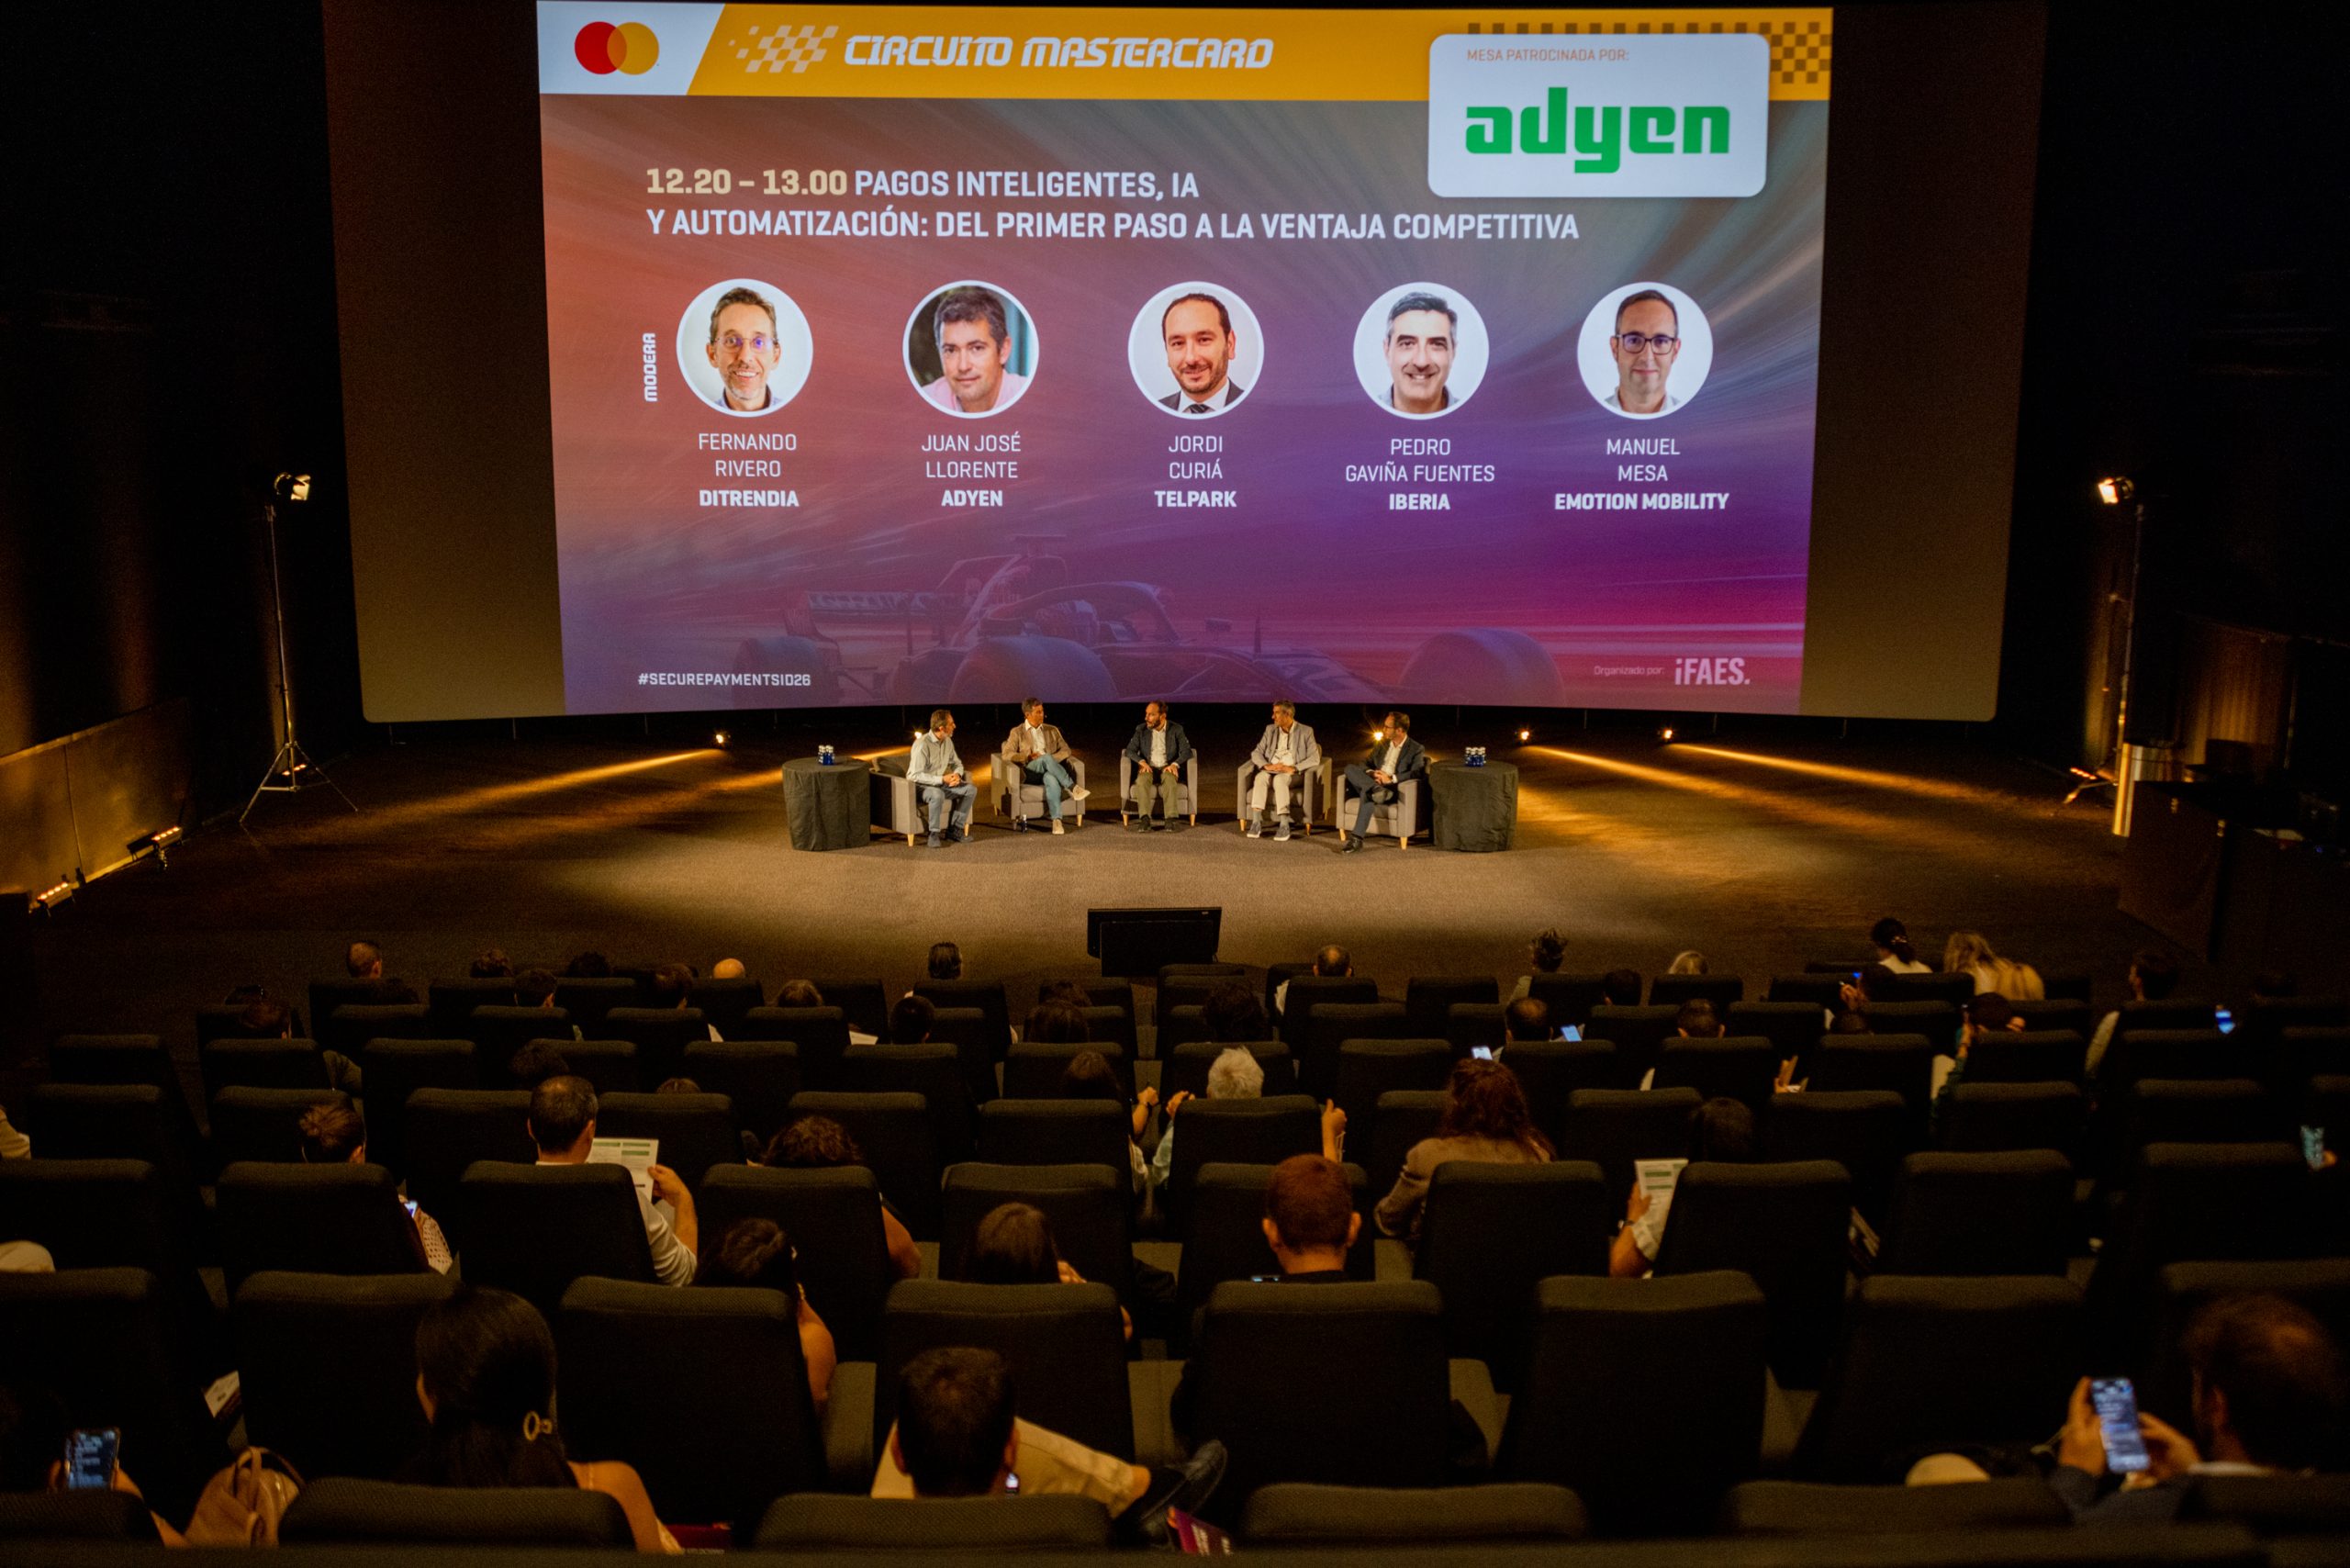
    Vista general del auditorio y la mesa de pagos inteligentes en Secure Payments & ID Congress 2026.
    Secure Payments & ID Congress 2026 · Kinépolis, Ciudad de la Imagen, Madrid · 24 de septiembre.

    El plan era sencillo: ir en coche a Madrid para participar en Secure Payments & ID Congress y, a la vuelta, desviarme por Córdoba para pasar el fin de semana en familia. Trabajo y tiempo con los míos en un mismo viaje.

    El coche tenía otros planes.

    Todavía en Portugal, el motor entró en modo avería. Aparentemente podía seguir circulando despacio, con la potencia limitada. A partir de ahí, el viaje se convirtió en una sucesión de gestiones para encontrar una solución con el seguro.

    Yo estaba en Portugal. El coche era español. Y entre las opciones que me planteaban estaba llevarlo a Málaga. Cada condición añadía una dificultad a algo que, para mí, era bastante concreto: resolver la avería y conseguir llegar a Madrid.

    Cuando por fin conseguí organizar una alternativa, paré a repostar. Y allí llegó el siguiente contratiempo: un pinchazo.

    Avería, gestiones con el seguro y ahora una rueda. El desvío por Córdoba, que había reservado para la vuelta, acabó adelantándose por necesidad. Mis hermanos me prestaron un coche y pude recomponer el viaje. Al día siguiente tocó madrugón para estar a las nueve en Madrid.

    Llegué. Gracias, en buena medida, a esa ayuda familiar que permitió resolver lo que se había ido complicando por el camino.

    Al escribir sobre el congreso, encuentro una conexión entre aquel viaje y el tema de nuestra mesa: cuánto esfuerzo acaba asumiendo el cliente cuando una situación se sale del recorrido previsto. En mi caso, tuve que coordinar las piezas para poder continuar. En pagos, esa tarea puede recaer en el cliente, en el empleado del mostrador o en el equipo financiero.

    Un pago puede aprobarse en segundos y dejar detrás varios minutos de trabajo manual. Para el sistema de pagos, la operación ha terminado. Para quien tiene que entender qué se ha cobrado, asociarlo a un contrato o resolver una incidencia, el trabajo puede estar empezando.

    Esa distancia entre la inteligencia de la transacción y la realidad de la operación fue el punto de partida de mi intervención en Secure Payments & ID Congress, celebrado el 24 de septiembre en Kinépolis, Ciudad de la Imagen, Madrid.

    Participé, en representación de Emotion Mobility, en la mesa «Pagos inteligentes, IA y automatización: del primer paso a la ventaja competitiva», junto a Juan José Llorente, de Adyen; Pedro Gaviña, de Iberia; y Jordi Curiá, de Telpark. Fernando Rivero, CEO de Ditrendia, moderó la conversación.

    El encuentro permitía mirar los pagos desde posiciones diferentes: la tecnología que los procesa, una aerolínea, los servicios de aparcamiento y movilidad, y el software con el que las empresas de alquiler de vehículos gestionan su negocio. Desde esta última perspectiva quiero desarrollar aquí algunas reflexiones.

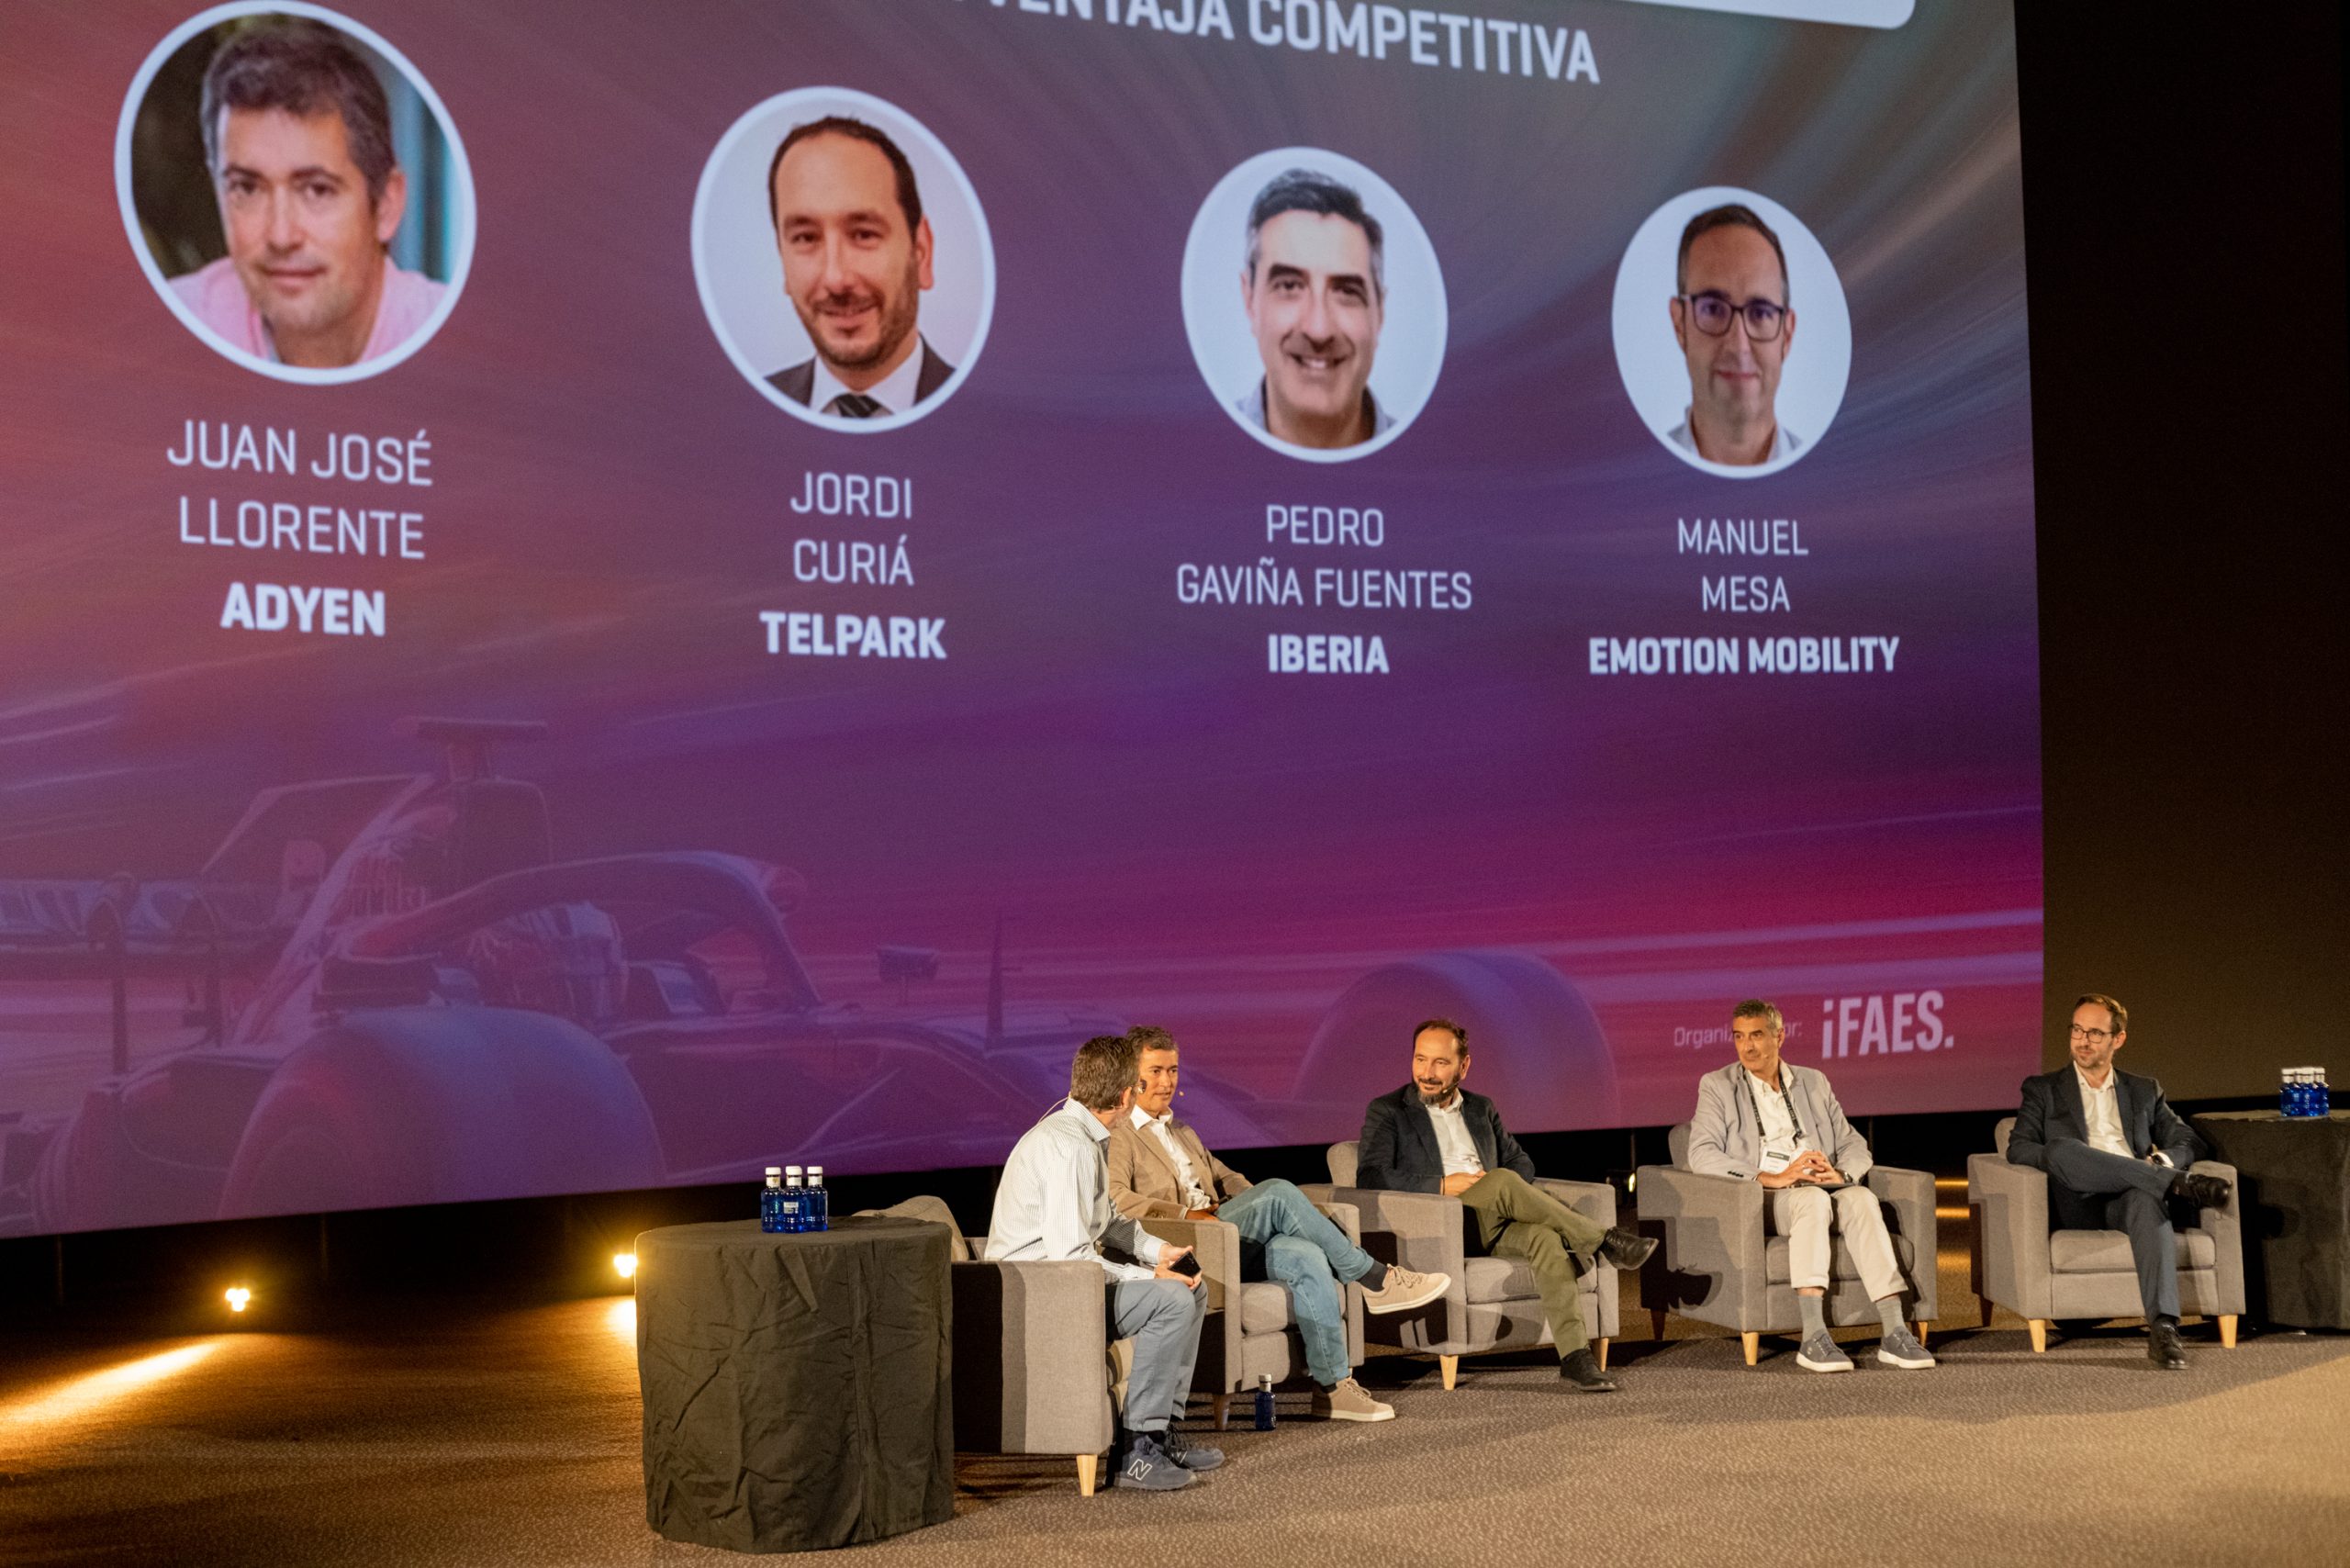
    Los cinco participantes de la mesa sentados en el escenario, con sus nombres y empresas proyectados al fondo.
    La mesa «Pagos inteligentes, IA y automatización: del primer paso a la ventaja competitiva», moderada por Fernando Rivero.

    ¿Qué nota merece la inteligencia en pagos?

    Fernando planteó una pregunta muy directa: si tuviéramos que valorar del uno al diez el grado de inteligencia que existe hoy en la gestión de pagos, ¿qué nota pondríamos?

    Mi respuesta distinguía dos realidades. Una valoración alta para la parte transaccional y otra bastante más baja para los procesos operativos que la rodean.

    Dentro de la transacción llevamos años utilizando datos y modelos para evaluar riesgo y apoyar decisiones. Sin embargo, esa sofisticación no siempre se traslada al trabajo cotidiano de la empresa que cobra.

    Pensemos en un empleado que tiene que entrar en varias pantallas para averiguar si una reserva está pagada. O en un equipo financiero que necesita reconstruir a qué contrato corresponde un movimiento. O en un cliente que pregunta por su garantía y no recibe una explicación clara porque la información está repartida entre sistemas.

    Son ejemplos de una misma desconexión: el pago conoce el importe, pero la organización necesita entender además qué ha pasado y qué debe hacer a continuación.

    Ahí veo una oportunidad enorme. Podemos aplicar mucha más inteligencia a la relación entre el dinero y el servicio que ese dinero está pagando.

    En movilidad, el pago acompaña a todo el servicio

    El alquiler de un vehículo ayuda a entender esta complejidad. Entre la reserva y el cierre del contrato puede haber un anticipo, una garantía, una ampliación del alquiler, una devolución o un cargo adicional justificado. Cada movimiento responde a un momento distinto de la relación con el cliente.

    Además, la reserva puede llegar a través de un intermediario y la entrega del coche producirse en otro entorno. El operador necesita saber qué se ha pagado, qué queda pendiente y qué condiciones corresponden a esa reserva.

    Imaginemos a un cliente que llega al mostrador después de reservar a través de un broker. Para atenderlo bien, el empleado necesita una visión coherente del contrato y de los pagos asociados. Cuando esa información no está conectada, tiene que reconstruirla mientras el cliente espera.

    La mejora empieza al conseguir que los sistemas compartan el contexto necesario. Que un cobro se vincule con su contrato. Que una devolución tenga un estado comprensible. Que la persona que atiende al cliente pueda explicar qué ha ocurrido sin iniciar una investigación.

    Desde el software de gestión tenemos una posición especialmente útil para trabajar esa conexión, porque conocemos el proceso operativo en el que se produce cada pago. Ese contexto puede ayudar a decidir cuándo actuar y qué acción tiene sentido.

    El mejor pago necesita una definición de negocio

    Hablar de orquestación lleva a hablar de decisiones: qué proveedor utilizar, cómo gestionar un fallo o qué alternativa ofrecer. Pero antes hay una pregunta empresarial que resolver: ¿qué queremos mejorar?

    La comisión es una parte del coste. También cuentan las ventas que no se completan, el fraude, las incidencias y las horas que el equipo dedica a gestionar excepciones.

    Una decisión que mejora una métrica puede perjudicar otra. Un control más exigente puede reducir determinadas pérdidas y, al mismo tiempo, dificultar el pago a clientes legítimos. Una ruta más económica puede generar más trabajo operativo si su integración deja información incompleta.

    Por eso, definir qué significa «mejor» requiere una conversación entre pagos, negocio, finanzas, riesgo, producto y operaciones. La tecnología necesita objetivos y límites concretos para optimizar con sentido.

    En movilidad, incorporaría a esa conversación el tiempo de atención en el mostrador y las consultas sobre garantías o devoluciones. Son costes y experiencias muy reales, aunque no aparezcan en la tarifa del proveedor.

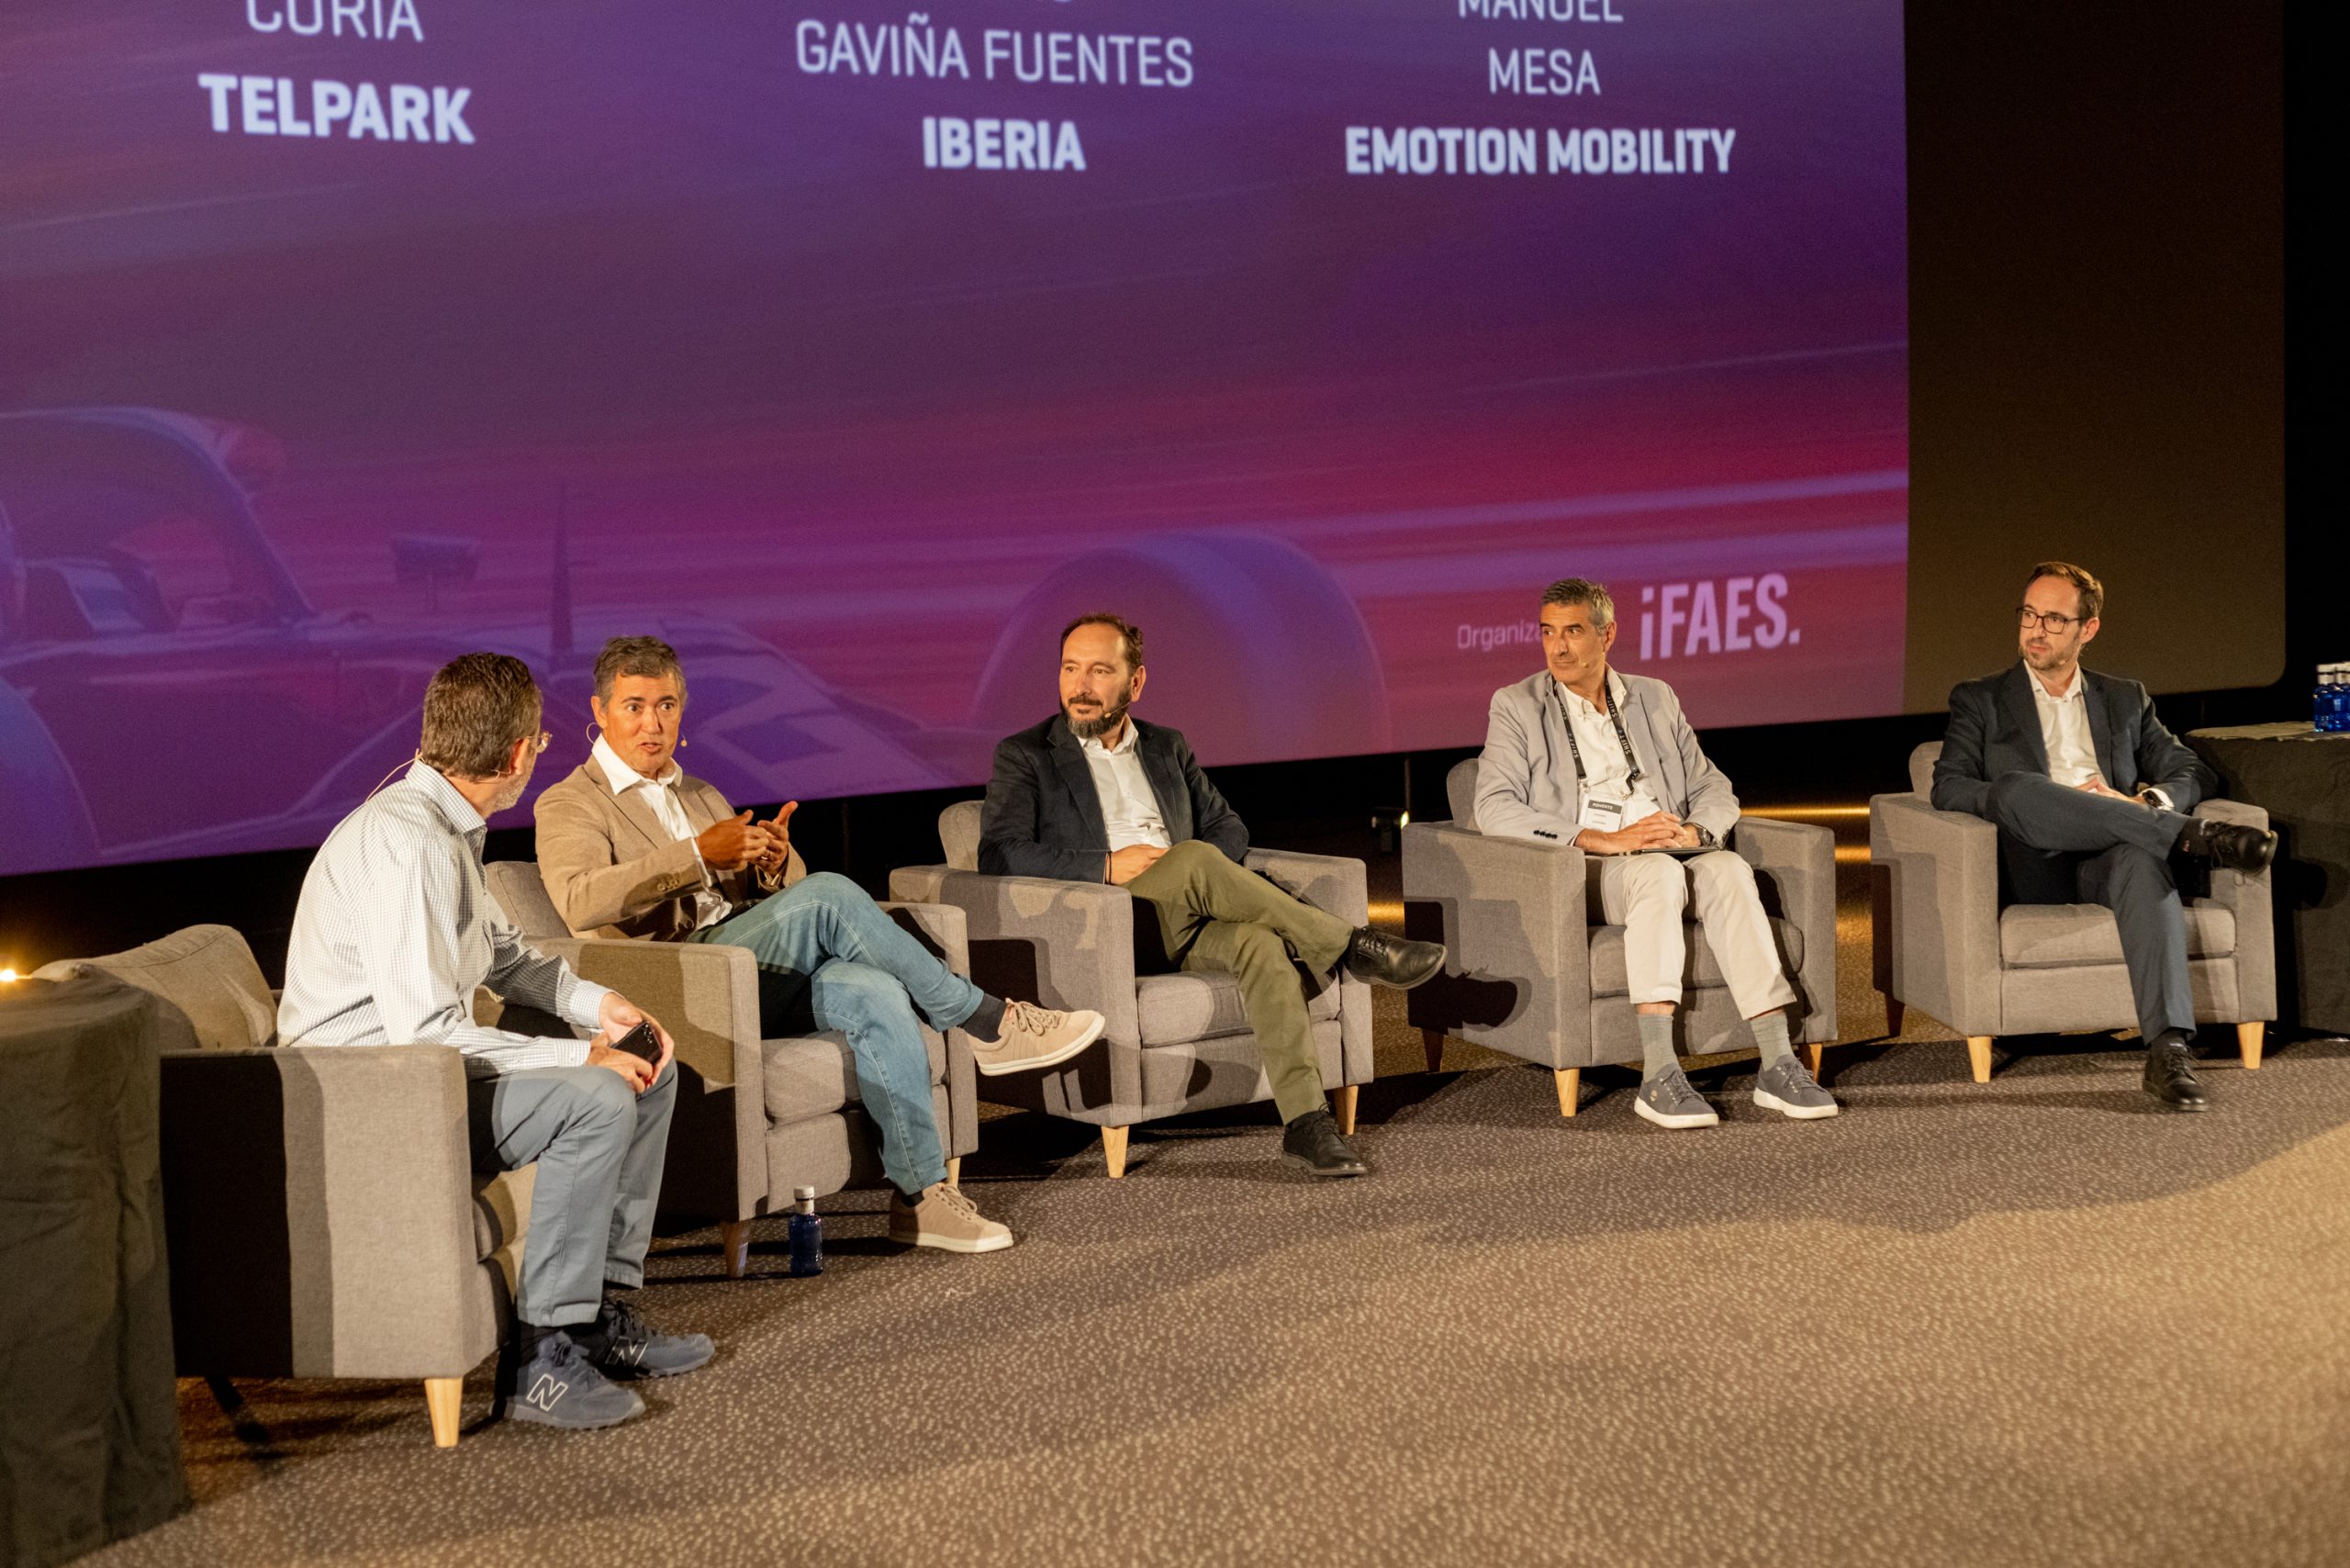
    Un momento de la conversación entre los ponentes de Adyen, Telpark, Iberia y Emotion Mobility y el moderador.
    Compartiendo perspectivas sobre pagos, inteligencia artificial y automatización desde la tecnología, los viajes y la movilidad.

    Una tarea bien resuelta vale más que una etiqueta de IA

    El guion de la mesa planteaba una distinción útil entre automatización, machine learning e inteligencia artificial generativa. Conviene mantenerla cuando decidimos dónde invertir.

    Una regla puede ser suficiente para asociar un movimiento a un contrato cuando las referencias coinciden. Un modelo predictivo puede ayudar a estimar un resultado cuando existe incertidumbre y disponemos de datos adecuados. La IA generativa abre posibilidades para consultar documentación, resumir información y facilitar la gestión de incidencias.

    Un caso que me parece interesante explorar es el de un asistente que ayude a responder qué ha ocurrido con la garantía de un alquiler. Podría reunir los movimientos relacionados, ordenar la secuencia y preparar una explicación apoyada en registros comprobables.

    Su utilidad habría que demostrarla: cuánto tiempo ahorra, cuántos errores evita y cuántas consultas permite resolver. También habría que definir qué información puede consultar y qué acciones requieren autorización. Explicar el estado de una operación y ejecutar una devolución implican responsabilidades diferentes.

    Este ejemplo es una posibilidad de aplicación, no un resultado que esté atribuyendo a una implantación de Emotion Mobility. Precisamente por eso, el punto de partida debe ser una tarea concreta cuyo resultado podamos medir.

    Por dónde empezaría

    Si una empresa quiere hacer más inteligentes sus pagos, empezaría acompañando a las personas que los gestionan. Seguiría una operación desde la reserva hasta su conciliación, incluyendo lo que ocurre cuando algo falla.

    Ese recorrido permite detectar dónde se repiten datos, dónde falta información y dónde alguien tiene que intervenir para que el proceso continúe. Después elegiría una fricción frecuente y medible.

    Por ejemplo, las consultas sobre el estado de una garantía. Antes de desarrollar una solución, mediría cuántas se reciben, cuánto tarda el equipo en resolverlas y qué información necesita buscar. Con esa base resulta mucho más sencillo decidir qué integración o automatización merece la pena y comprobar después si funciona.

    También asignaría un responsable al proceso completo. Si cada departamento mejora únicamente su parte, los problemas que aparecen entre sistemas pueden seguir sin dueño.

    La ventaja competitiva se construye al resolver esas fricciones de forma consistente. Para el cliente se traduce en menos esperas y respuestas claras. Para la empresa, en capacidad para gestionar más actividad con menos intervención manual y mejor control.

    Gracias a IFAES por organizar Secure Payments & ID Congress, a Fernando Rivero por conducir la mesa y a Juan José Llorente, Pedro Gaviña y Jordi Curiá por compartir el espacio de conversación. Fue una oportunidad para aportar, desde Emotion Mobility, la perspectiva de quienes conectamos los pagos con la operación del negocio.

    Después de aquel viaje, hay una pregunta que me parece especialmente útil al revisar cualquier proceso: ¿cuánto esfuerzo le estamos pidiendo a la persona para que todo siga adelante cuando algo falla?

    En pagos, empezaría por comprobar qué ocurre justo después del mensaje «pago aprobado».

    Referencias del evento

    Secure Payments & ID Congress — IFAES
    Ditrendia: presentación de la mesa y sus participantes